La cartera permanente a fondo (3): Long Volatility, un activo para dominarlos a todos.
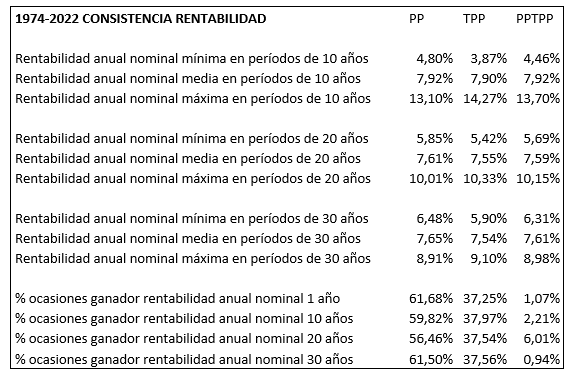
Introducción: En mis dos anteriores artículos quise comprobar empíricamente tanto 1) la relación rentabilidad / riesgo como 2) la consistencia histórica de dicho ratio de la cartera permanente desde 1974 a 2022, enfrentándola a una versión táctica de ella misma y a una combinación 50% original y 50% táctica de la cartera permanente. Las conclusiones generales fueron: 1) que la cartera permanente original era más rentable en el largo plazo (48 años de estudio), pero que el introducir un sencillo método de seguimiento de tendencias (ya fuera para el total de la cartera, o bien parcialmente) hacía reducir significativamente la volatilidad de la estrategia y, por ende, reducía significativamente los peores momentos (drawdowns) tanto medidos en intensidad (%) como en duración (meses bajo el agua). Como consecuencia el ratio Sharpe mejoraba. 2) que la versión original de la cartera permanente origina rentabilidades más estables en el tiempo que las versiones tácticas (total o...